관련종목
삼성전자(005930)
,
삼성전자우(005935)
,
삼성전기(009150)
,
삼성전기우(009155)
,
삼성E&A(028050)
키움증권 “약 4.7조 SAN7 수주…테일러 팹2 연내 착공 가능성 높아”
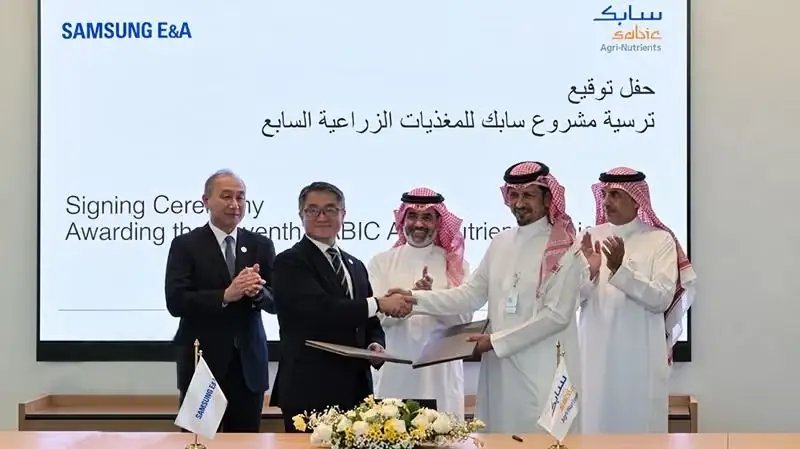
삼성E&A 남궁 홍 사장(왼쪽 두 번째)과 사빅 애그리뉴트리언츠의 파하드 미스퍼 알 바타르 사장(오른쪽 두번째)이 지난달 9일 사우디 주베일에 소재한 사빅 본사에서 ‘SAN-7 프로젝트’ EPC 계약 체결 후 악수하고 있다. 삼성E&A 제공
[파이낸셜뉴스] 키움증권은 2일 삼성E&A에 대해 3·4분기 전체수주 가이던스가 최소 16조원으로 상향될 것으로 전망했다. 투자의견은 ‘매수’를 유지했고, 목표주가는 7만3000원이다.
신대현 연구원은 “삼성E&A는 3·4분기에 그동안 기다리던 SAN7(약 4.7조원) 수주가 나왔다. 이전 실적발표 당시 그룹사 수주 가이던스를 3조원에서 7조원으로 올렸다”며 “삼성E&A는 4·4분기에 첨단산업 중심으로 다수의 수주가 기대된다. 이들 대부분은 삼성전자 향이 차지할 것으로 기대된다”고 밝혔다.
현재 P5의 경우 Ph1 양산 시점을 앞당기는 방안을 논의 중이고, P6 연내 착공도 여전히 유효한 것으로 파악했다. 키움증권은 테일러 팹2 연내 착공 가능성도 높은 것으로 파악했다. 3·4분기에는 본계약 시점 차이에 따라 수주 금액이 예상보다 적을 것으로 전망되나, 대부분 4·4분기에 본계약이 체결될 것이라는 판단이다. 삼성전기의 세종사업장 공사도 4·4분기 수주 가능성이 높다고 봤다.
신 연구원은 “화공부문의 파딜리 가스 플랜트 매출이 2027년 1·4분기에 피크를 기록할 것”이라며 “올해 수주한 중동 LOA(3.2조원)건과 SAN7(4.7조원)도 매출 상승에 기여할 것으로 판단된다. 이들을 고려 시 내년 매출액은 13조원 이상, 영업이익률 10% 이상이 가능할 것”이라고 말했다.
삼성E&A의 대형파이프라인으로는 카타르 UREA(25억달러), 멕시코 Mexinol(20억달러), 아바디 LNG(30억달러), DG Fuel(30억달러) 등이 제시됐다.
[email protected]
강구귀 기자