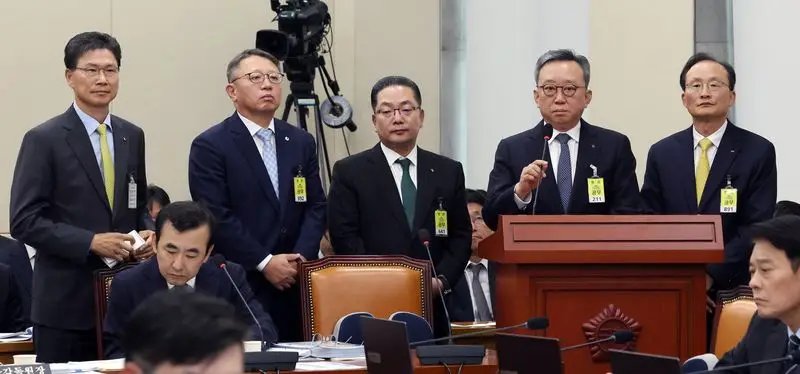
이환주 KB국민은행장과 정상혁 신한은행장, 이호성 하나은행장, 정진완 우리은행장, 강태영 NH농협은행장이 19일 서울 여의도 국회 정무위원회의에서 열린 금융감독원 등에 대한 국정감사에서 의원 질의를 경청하고 있다. 2026.10.19 ⓒ 뉴스1 황기선 기자
(서울=뉴스1) 김도엽 기자 = 대출금리에서 각종 법정 출연금 부과를 제한하는 은행법 개정안이 시행됐으나 실제 대출금리 인하 효과는 제한적이었던 것으로 나타났다. 은행권이 가산금리를 내리는 동시에 가감조정금리(우대금리)도 줄여 금리 인하 효과가 상쇄된 것이다. 정치권에선 ‘꼼수’라는 지적이 잇따라 제기됐다.
21일 은행연합회에 따르면 지난 8월 말 기준(신규 취급액 기준) 5대 은행(KB국민·신한·하나·우리·NH농협)의 우대금리 단순 평균치는 1.586%다. 지난 6월 말 1.7%에서 0.114%포인트(p) 줄었다. 같은 기간 가산금리는 3.344%(6월 말)에서 3.152%(8월 말)로 0.192%p 내렸다.
통상 대출금리는 기준금리에 가산금리를 더한 뒤 우대금리를 빼서 정해진다. 우대금리는 신용카드 이용액, 급여통장 가입 등 여러 항목으로 구성되는 일종의 금리 혜택이다. 가산금리가 낮을수록, 우대금리가 많을수록 최종 대출금리가 내려가는 구조다.
문제는 우대금리가 줄어든 시점이 개정안 시행 시기와 겹친다는 점이다. 각종 보증기금(신용보증기금·기술보증기금·농림수산업자신용보증기금·지역신용보증재단·신용보증재단중앙회·주택금융신용보증기금)에 대한 출연금의 대출금리 반영을 일부 금지하는 은행법 및 은행법 시행령 개정안이 지난 7월 1일부터 시행됐다.
개정안에 따라 은행은 보증기금 등에서 보증을 받아 취급하는 보증부대출의 경우 출연금의 50% 이상을 대출금리에 반영할 수 없고, 보증과 무관하게 취급되는 비(非)보증부대출의 경우 출연금 반영이 100% 금지됐다. 개정 교육세법에 따라 금융·보험업자에 추가로 부과되는 교육세율 인상분도 대출금리에 반영할 수 없다.
이에 당초 7월 1일부터 대출금리가 소폭 내려갈 것이란 기대감이 나왔고, 실제로 5대 은행의 가산금리는 시행 전후로 0.2%p 가까이 하락했다.
그러나 소비자의 체감 효과는 크지 않았다는 지적이 정치권에서 제기됐다. 민병덕 더불어민주당 의원은 전날 금융감독원에 대한 국정감사에서 “가산금리를 내리면서 우대금리는 줄여서 은행이 훨씬 더 많이 가져갔는데 어떻게 된 것인가”라며 “가산금리를 내리라고 했더니 우대금리 할인을 줄이는 꼼수를 썼다. 대국민 기망행위”라고 비판했다.
실제 우대금리를 은행별로 보면 농협은행이 2.19%에서 1.58%로 무려 0.61%p 낮췄다. 국민은행(1.96%→1.65%)과 신한은행(1.12%→1.03%)도 우대금리를 내렸다.
반면 우리은행은 6월 1.30%에서 1.61%로, 하나은행은 1.93%에서 2.06%로 늘렸다.
다만 이는 6~8월 사이 가계대출 총량 관리 강화 기조로 우대금리 폭이 큰 주담대 접수 건수가 줄어들어, 전체 가계대출 우대금리 폭이 축소된 것처럼 보이는 착시효과라는 분석도 있다. 당시 비대면 주담대 중단 등 주담대 수요를 제한하기 위해 은행권이 자체 자율 규제를 쏟아내던 때로 우대금리 변동 폭이 크지 않았음에도 줄어든 것처럼 보인다는 것이다.
특히 한국은행이 7~8월 두차례에 걸쳐 기준금리를 인상(2.50%→3.00%)한 만큼 기준금리 인상분이 대출금리에 반영되면서 최종 대출금리가 상승한 영향도 적지 않다.
은행권 관계자는 “6~8월 사이는 가계대출 총량 관리 강화 기조와 겹치는 시기”라며 “주담대 접수가 줄어들면서 전체 가계대출 우대금리 또한 축소된 것으로 보인다”라고 말했다.
한편 가산금리는 은행법 개정안 시행으로 국민(3.42%→3.34%), 농협(3.60%→3.34%), 신한은행(3.03%→2.49%), 하나은행(3.62%→3.53%) 등 소폭 내렸다.