하반기 日평균 거래 60% 감소
상장폐지 종목들 건너오는데
유동성 없인 재상장 지원 못해
비상장 주식을 거래하는 장외시장인 K-OTC의 유동성 문제가 쉽게 해소되지 않고 있다. 상장폐지 종목 중 일부는 K-OTC로 향하고 있지만, 거래 창구 역할을 하는 데 한계가 있다는 지적이 나온다.
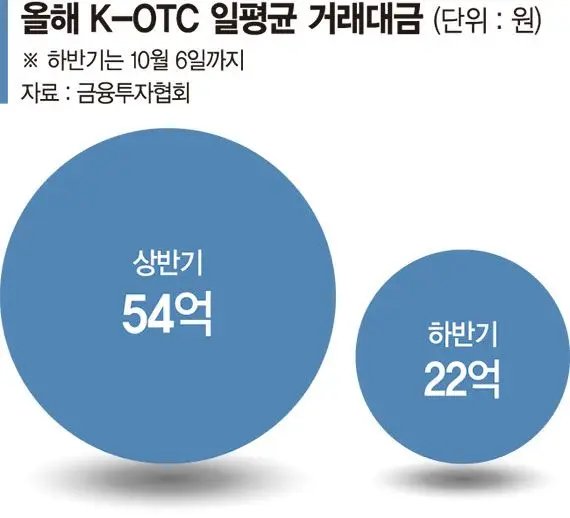
7일 금융투자협회에 따르면 하반기 들어 전날까지 K-OTC 시장 일평균 거래대금은 22억원으로 집계됐다. 이는 상반기 54억원 대비 60%가량 급감한 수치다.
상반기 거래가 급증한 것도 일부 종목에 한정됐다. 대규모 기술수출·임상 기대감 속 아리바이오에 자금이 몰리면서, 거래대금 절반가량은 아리바이오에 쏠렸다.
실제 K-OTC 시장은 갈수록 거래 활력이 떨어지고 있다. 지난 2021년만 해도 일평균 거래대금은 상반기 65억원, 하반기 48억원에 달했지만, 꾸준히 감소하는 추세다.
앞서 금융투자협회는 K-OTC 시장 내 상장폐지지정기업부를 신설하고, 상장폐지 기업 중 요건을 충족한 기업을 대상으로 6개월간 거래를 지원하고 있다. 코스피·코스닥 시장에서 상장폐지된 기업의 거래 공백을 최소화하겠다는 계획이었지만 유동성은 회복되지 않는 모습이다.
올 들어 전날까지 코스피·코스닥 시장에서 상장폐지된 종목(리츠·스팩 제외)은 코스피 16곳, 코스닥 30곳 등 46곳으로 집계됐다. 이 중 K-OTC 시장에서 거래가 이뤄진 종목은 6곳이다. 인트로메딕, 파멥신, 일정실업, 엔피엑스, 아크솔루션스, 더테크놀로지가 잇따라 상장폐지지정기업부에 지정된 바 있다.
6개월간의 거래 이후 지정해제된 기업 중 적정 기업에 대해선 등록·지정기업부를 통해 계속 거래할 수 있도록 지원하고 있다. 다만 현재까지 등록·지정기업부로 옮겨 거래를 이어가거나, 코스피·코스닥 시장에 재상장한 기업은 없다.
업계에선 한계기업 정리를 통한 자본체질 개선이 중요하지만, 그 과정에서 투자자의 환금 기회 등을 함께 살펴야 한다는 지적이 나온다. 상장제도 관련 학계 전문가는 “상장폐지 기업이 늘어날수록 결국 피해를 보는 건 투자자들”이라며 “상장폐지 강화에만 초점이 맞춰지면서, 퇴출 과정은 체계적으로 마련되지 못한 것 같다”고 지적했다.
그러면서 “특히나 K-OTC는 중소·벤처기업들이 자금 조달과 향후 코스피·코스닥 상장을 위한 징검다리 역할을 하는 시장”이라며 “상장폐지 기업들의 진입으로 K-OTC 시장에 대한 부정적인 인식이 생길 수 있고, 이에 따라 자금은 더 돌지 않는 악순환이 반복될 수 있다”고 덧붙였다.
[email protected]
서민지 기자