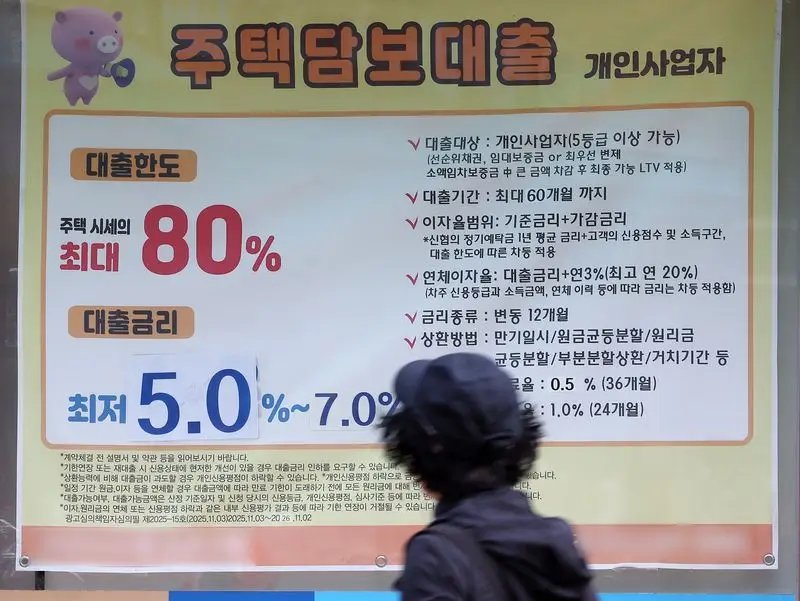
한국은행의 추가 기준금리 인상 가능성에 주택담보대출의 금리 상단이 연 7%에 근접한 25일 서울 시내 한 금융권 영업점에 주택담보대출 관련 현수막이 붙어 있다. 2026.10.25 ⓒ 뉴스1 김성진 기자
(서울=뉴스1) 한병찬 기자 = 주요 시중은행의 주택담보대출(주담대) 금리 상단이 연 7%대에 다가섰다. 코픽스 상승으로 변동형 금리는 오른 반면 은행채 금리 하락에 고정형 금리는 내리면서 두 상품의 금리 차가 0.2%포인트(p) 수준으로 줄었다. 차주들의 대출 상품 선택 고민도 커지고 있다.
27일 금융권에 따르면 5대 은행(KB국민·신한·하나·우리·NH농협)의 5년 고정형 주담대 금리는 연 4.61~6.65%, 6개월 기준 변동형 금리는 연 4.42~6.48% 수준이다. 금리 상단 기준 두 상품의 격차는 0.17%p다.
변동형 금리의 기준이 되는 코픽스는 상승세를 보이고 있다. 은행연합회에 따르면 지난달 신규 취급액 기준 코픽스(COFIX·자금조달비용지수)는 연 3.43%로 전월(3.18%)보다 0.25%p 올랐다.
2024년 6월(3.52%) 이후 2년 3개월 만에 가장 높은 수준이다. 상승 폭도 2022년 11월(0.36%p) 이후 46개월 만에 최대다.
반면 고정형 주담대의 주요 지표인 은행채 5년물 금리는 하락했다. 지난달 30일 4.53%에서 이달 23일 4.28%로 0.24%p 내렸다. 정부가 국고채 발행 물량을 줄이기로 하면서, 수급 개선으로 은행채 금리도 하락한 것으로 보인다.
실제로 5대 은행의 고정형 주담대 금리는 하락했다. 지난 9월 말과 비교해 금리 하단은 0.30%포인트, 상단은 0.25%포인트 각각 낮아졌다.
내 집 마련을 위해 대출을 받으려는 차주와 금리 재산정을 앞둔 기존 차주의 부담도 커질 전망이다. 한국은행의 연내 기준금리 추가 인상 가능성이 커지면서 대출금리 변동에 따른 이자 부담 관리가 중요해졌기 때문이다.
금리 상승기에는 대출 기간 금리를 고정할 수 있는 고정형 상품이 대안이 될 수 있다. 변동형은 시장금리가 오르면 이자 부담이 커질 수 있지만 고정형은 금리 변동에 따른 위험을 줄일 수 있다.
금리 상승은 기존 차주들에게도 부담이다. 국회 정무위원회 소속 한창민 사회민주당 의원실이 금융감독원에서 제출받은 자료에 따르면 올해 4분기 금리가 변동될 예정인 국내 은행의 주담대 잔액은 165조 원이다. 특히 2021년 연 2~3%대 저금리 시기에 대출을 받은 차주들은 금리 재산정 과정에서 이자 부담이 커질 수 있다.
대출금리가 0.25%p 오르면 5억 원을 빌린 차주의 연간 이자는 원금 상환액을 제외하고 125만 원 늘어난다. 금리가 연 5%에서 7%로 상승하면 월 이자는 약 208만 원에서 292만 원으로 증가한다.
금융권 관계자는 “고정형과 변동형 금리 차이가 크지 않고 추후 기준금리 인상 가능성을 고려한다면 차주 입장에서는 고정형을 선택할 유인이 크다”면서도 “금리 흐름과 대출 이용 기간 등을 종합적으로 고려해 상품을 선택할 필요가 있다”고 말했다.
한편 5대 은행의 가계대출 잔액은 이달 들어 증가세를 보였다. 지난 22일 기준 가계대출 잔액은 783조 4397억 원으로 전월 말보다 2조 6057억 원 늘었다. 주담대 잔액은 622조 3978억 원으로 9995억 원 증가했다.