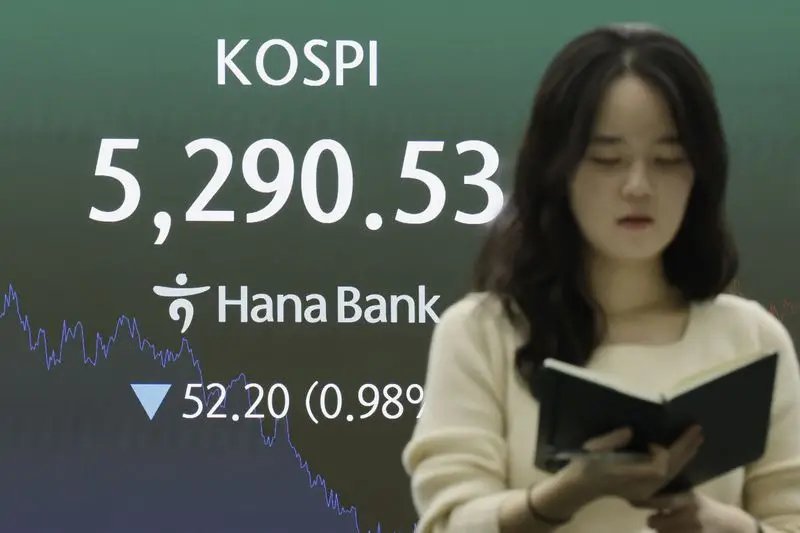
코스피가 전 거래일보다 52.20포인트(0.98%) 하락한 5,290.53으로 장을 마친 13일 서울 중구 하나은행 딜링룸에서 딜러들이 업무를 보고 있다. 뉴시스
[파이낸셜뉴스] BNK투자증권이 10월 수출액을 바탕으로 코스피 적정 수준을 6390으로 예측했다. 지난 13일 종가인 5290.53보다 약 1100포인트 높다.
BNK투자증권은 코스피가 저평가 구간에 있다고 판단했다. 반도체에 이익이 집중된 데다 외국인 매도와 주식형 펀드 자금 유출이 이어져 당분간 박스권 흐름을 보일 것으로 전망했다.
김성노 BNK투자증권 연구원은 14일 보고서에서 10월 원화 기준 수출액 154조원을 토대로 코스피 적정 수준을 6390으로 산출했다.
9월 수출액을 적용한 6700보다 낮아졌지만 13일 종가를 여전히 20.8% 웃돈다. 김 연구원은 코스피의 주가수익비율(PER)도 과거와 비교해 낮은 수준이라고 분석했다.
지난 13일 코스피는 장 초반 3% 넘게 오르며 5500선을 돌파했다. 외국인이 순매도로 돌아선 뒤 상승분을 모두 반납해 전 거래일보다 0.98% 내린 5290.53에 거래를 마쳤다.
기업 실적에선 반도체 쏠림이 두드러졌다. BNK투자증권은 실적을 발표한 코스피200 기업 180곳을 바탕으로 3·4분기 코스피200 영업이익이 전분기보다 6.5% 늘어난 263조5000억원으로 추산했다. 삼성전자·SK하이닉스·SK스퀘어 3곳이 전체 영업이익의 75.4%를 차지했다. 이들 3곳을 제외한 영업이익은 전분기보다 13조3000억원 감소한 것으로 추정됐다.
3·4분기 코스피200 지배주주 순이익은 163조5000억원으로 전분기보다 31.1% 줄어든 것으로 추산됐다. BNK투자증권은 외환 관련 손실과 투자자산 평가손실이 순이익을 끌어내렸다고 분석했다. 4·4분기 반도체 영업이익이 늘더라도 기업들이 연말에 일회성 비용을 반영하면 올해 코스피200 지배주주 순이익 전망치가 700조원 초반으로 낮아질 가능성이 크다고 봤다.
김 연구원은 외국인 매도와 주식형 펀드 자금 유출, 투자자예탁금 감소를 짚으며 “수급측면에서 저평가를 해소할만한 모멘텀은 부재한 상태”라고 진단했다. 이어 “당분간 제한적인 범위 내에서의 박스권 흐름이 유지될 가능성이 높은 것으로 예상한다”고 덧붙였다.
[email protected]
이정화 기자