지정 기준 시총 200억으로 강화
9~11월 코스닥 중심 신규 51곳
주가 1000원 밑돌아도 관리 대상
지정 후 자금 막혀 기준 회복 험난
국내 증시 침체가 장기화하면서 상장사의 생존을 위협하는 한계기업이 빠르게 늘고 있다. 특히 중소형주가 밀집한 코스닥 시장에서는 실적 부진과 주가 하락이 맞물리며 시가총액 요건을 충족하지 못해 관리종목으로 지정되는 사례가 잇따르고 있다. 신규 상장과 성장기업 발굴에 집중했던 코스닥 시장이 이제는 한계기업의 퇴출 압력까지 커지는 ‘다산다사(多産多死)’ 국면에 접어들고 있다는 평가다.
■시총 미달기업 속출…주가 하락이 상장유지 위협
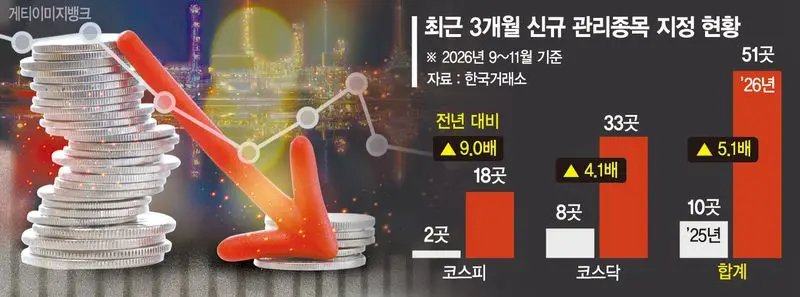
22일 한국거래소 공시 자료에 따르면 올해 9~11월 유가증권시장과 코스닥에서 신규 관리종목으로 지정된 상장사는 총 51곳으로 집계됐다. 지난해 같은 기간 10곳과 비교하면 5.1배 늘어난 규모다. 올해 새롭게 관리종목에 지정된 기업 대부분은 코스닥 소속 중소형 상장사다.
최근 관리종목 지정에서 두드러지는 특징은 시가총액·주가 요건 미달이다. 코스닥의 경우 지난해까지는 시총 40억원 미만인 상태가 30거래일 연속해 이어지면 관리종목에 지정됐지만, 올 들어서는 이 기준이 150억원으로 높아졌고 지난 7월 1일부터는 다시 200억원으로 강화됐다. 여기에 주가가 1000원을 밑도는 상황이 30거래일 연속 지속되면 관리종목으로 지정하는 제도까지 신설됐다.
실제 11월 들어 엔피케이와 에이전트AI, 진영 등이 시총 미달을 사유로 관리종목에 지정됐다. 대호특수강도 종류주식의 시총 요건 미달로 관리종목에 편입됐다.
과거 관리종목 지정이 횡령·배임이나 감사의견 거절 등 개별 기업의 내부적 결함과 연관된 경우가 많았다면, 최근에는 주가 하락과 시장의 투자 수요 위축이 상장유지 위험으로 이어지는 사례가 부각되고 있다.
■매출·영업익 증가에도 순손실 속출
코스닥 기업들의 영업 기반이 일제히 무너진 것은 아니다. 한국거래소에 따르면 12월 결산법인 중 분석 대상 1254개사의 올해 3·4분기 연결 매출액은 89조8088억원으로 전년 동기 대비 21.09% 증가했고, 영업이익도 4조3897억원으로 28.41% 늘었다. 그러나 순손익은 지난해 3·4분기 2조9692억원 흑자에서 올해 1조2875억원 적자로 전환했다. 순이익 기준 적자기업 비중도 57.97%에 달했다.
외형 성장에도 최종 수익성이 악화한 기업이 적지 않다는 의미다. 시장이 단순한 매출 증가보다 지속적인 이익창출 능력과 재무 안정성, 현금흐름을 중시할 수밖에 없는 배경이다.
특히 반도체 등 일부 주도 업종으로 투자 수요가 집중되면서 실적 개선 기대가 약한 중소형주는 시장의 관심 밖으로 밀려났다. 거래 유동성이 낮은 종목은 매수세가 조금만 약해져도 주가가 크게 흔들릴 수 있어 시총 방어에도 취약하다.
■자금 조달 막히면 퇴출압력 확대
문제는 관리종목 지정 이후다. 투자자들의 경계심이 커지면 거래가 위축되고 신규 자금 유입도 어려워질 수 있다. 유상증자나 전환사채(CB) 발행 등 외부 자금 조달에도 부담이 커진다.
주가 하락으로 시총 요건을 충족하지 못한 기업이 관리종목 지정 이후 투자 수요마저 잃게 되면 상장유지 기준을 회복하기가 더욱 어려워질 수 있다.
결국 ‘실적 부진과 이익창출력 약화→투자 수요 위축→주가 하락→시총 미달→관리종목 지정→자금 조달 부담’으로 이어지는 악순환이 문제다. 내년 초 결산과 외부감사 시즌을 앞두고 재무 건전성이 취약한 기업을 중심으로 추가적인 상장유지 위험이 부각될 가능성도 있다.
증권업계 관계자는 “투자 수요가 일부 성장 업종과 우량 기업에 집중되는 상황에서 이익창출력과 현금흐름이 뒷받침되지 않는 중소형주는 주가와 시총을 방어하기 어려울 수 있다”며 “관리종목 지정 여부만 볼 것이 아니라 기업의 실질적인 사업 경쟁력과 상장유지 능력을 함께 점검해야 한다”고 덧붙였다.
[email protected]
강중모 기자