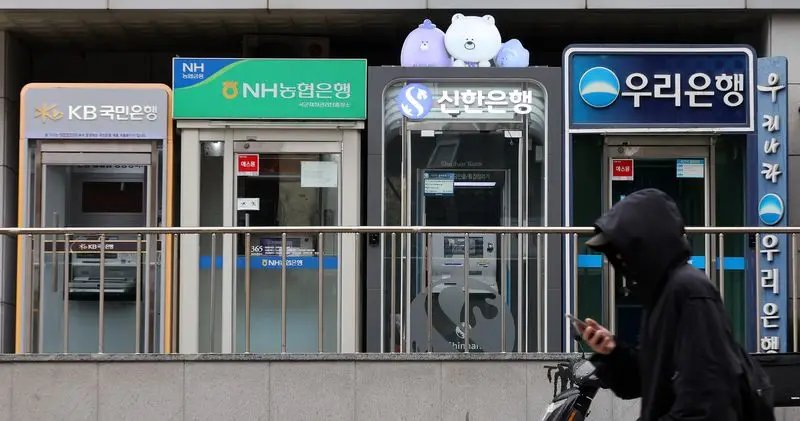
사진은 1일 서울 시내 한 시중은행 현금자동입출금기(ATM)의 모습. 2026.11.1 ⓒ 뉴스1 김진환 기자
(서울=뉴스1) 윤수희 기자 = 국내 증시의 급격한 변동으로 지친 투자자들이 안정적인 수익을 거둘 수 있는 은행 예·적금으로 다시 눈을 돌리고 있다. 은행권도 시장 금리 인상 기조에 발맞춰 연 4% 안팎 예금과 두 자릿수 이자의 적금 등 고금리 상품을 연달아 선보이며 높아지는 수요에 대응하는 모습이다.
금리 상승에 예·적금 수요 ↑…일반 상품도 4% 안팎 금리
7일 한국은행 ‘금융기관 가중평균금리’ 통계에 따르면 지난 9월 신규 취급한 정기예금 중 연 4% 이상인 금리 비중은 10.6%로, 전월(0.5%)보다 10.1%포인트(p) 확대됐다. 연 3% 이상~4% 미만(70.8%)까지 더하면 연 3% 이상 비중은 81.4%에 이른다. 금리 연 3% 미만의 정기예금 비중은 지난해 9월 99.0%에서 올해 9월 18.6%로 크게 낮아졌다.
국내 증시가 급격한 조정을 받은 데 더해 은행이 잇달아 금리를 높이면서 투자 대기 자금은 은행으로 몰리고 있다. KB국민·신한·하나·우리·NH농협 등 5대 은행의 지난달 말 정기예금 잔액은 1030조 4880억 원으로 전월 말보다 24조 4900억 원 늘었다. 6개월 연속 증가세다.
은행권의 예·적금 상품 경쟁이 치열해지면서 소비자의 선택의 폭도 넓어지고 있다.
정기예금은 연 3% 후반 금리를 앞세운 특판 상품이 완판 행렬을 이어갔다. NH농협은행의 ‘NH올원뱅크 10주년 기념 예금’과 신한은행의 ‘슈퍼SOL 웰컴 정기예금’ 등은 일찌감치 판매가 끝났다.
특판이 아니어도 우대 조건을 충족하면 4% 안팎의 금리를 받을 수 있다. 지방은행에서는 부산은행 ‘Only One 주거래 우대예금’이 최고 연 4.20%로 가장 높고, 시중은행에서는 SC제일은행 ‘e-그린세이브예금’이 연 4.05%를, Sh수협은행 ‘Sh첫만남우대예금’은 연 4.01%를 준다.
인터넷전문은행은 우대금리 없이 고금리를 제공하며 차별화를 꾀했다. 카카오뱅크의 12개월 만기 정기예금 금리는 연 3.80%, 케이뱅크 ‘내맘대로 이자받는 정기예금’은 12개월 만기 기본금리가 연 3.81%이다.
적금 금리 최대 두 자릿수…우대 조건 잘 따져야
적금은 카드 이용이나 운동 실적에 따라 최대 두 자릿수 금리를 받을 수 있다.
우리은행은 높은 인기에 힘입어 ‘우리 두근두근 행운적금’을 세 번째로 재출시했다. 6개월 만기 자유적립식 상품으로 매달 행운 카드 추첨 결과에 따라 최고 연 13% 금리를 준다. KB국민은행 ‘KB카드쓰담적금’은 카드 이용 실적과 급여 이체 등의 조건을 채우면 최고 연 12% 금리를 받을 수 있다.
운동 실적과 연계한 상품도 있다. ‘KB달리자 적금’은 달리기 실적에 따라 최고 연 7.2%를, 신한은행 ‘신한 운동화 적금’은 건강 플랫폼 가입, 카드 이용 실적 등을 충족하면 최고 연 8% 금리를 준다. 웰컴저축은행 ‘웰뱅워킹적금’은 걸음 수에 따라 최고 연 8.0% 금리가 적용된다.
저축 습관이나 취미와 연계한 적금도 눈여겨볼만 하다. 토스뱅크 ‘키워봐요 31일 적금’은 31일 동안 매일 입금하면 최고 연 10% 금리를 주며, 하나은행 여자농구단의 성적에 따라 금리가 달라지는 ‘하나 농구 응원 적금’은 최고 연 7.0%를 제공한다.
고객 유형별 상품도 있다. ‘오늘부터, 하나 적금’은 첫 거래 고객에게 최고 연 7.7%, ‘하나 아이키움 적금’은 임산부·다자녀 가구 등에 최고 연 8.0% 금리를 적용한다.
다만 금융권 관계자는 “적금은 최고 금리만 보고 가입해서는 안 된다. 기본금리가 낮고 우대조건을 모두 채워야하는 만큼 조건 충족 여부와 함께 가입 한도와 기간까지 따져봐야 한다”고 조언했다.