8월 가계 대출 금리 0.154%p↑
5대은행 상반기 순이자마진 늘어
총량 관리 따른 대출 제약은 한계
조달비용 상승 부담도 감안해야
5대 시중은행의 8월 가계 예대금리차가 5개월 만에 확대되면서 은행들의 이자이익 개선 기대가 커지고 있다. 다만 가계대출 총량 관리로 대출 확대에 제약이 있는 데다 최근 대출 잔액도 감소해 금리차 확대가 실제 이익 증가에 얼마나 영향을 미칠지는 지켜봐야 한다는 지적이다.
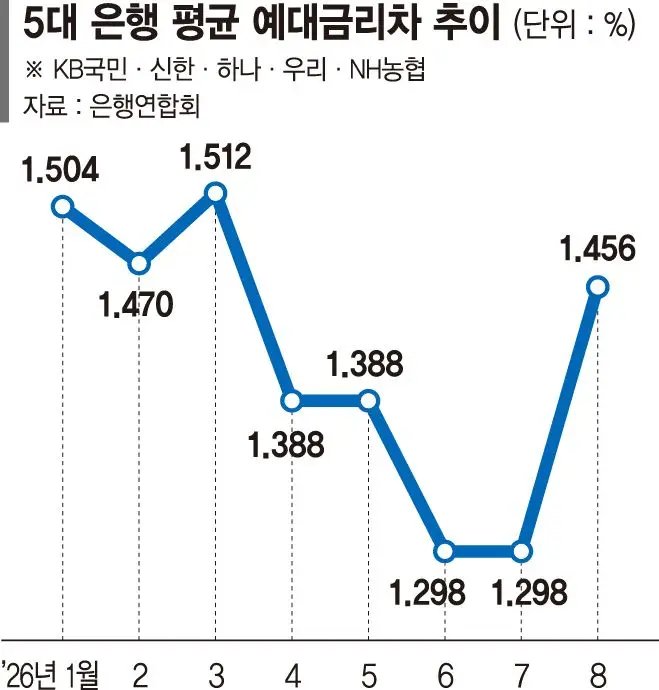
5일 은행연합회에 따르면 5대 시중은행(KB국민·신한·하나·우리·NH농협)의 지난 8월 신규취급액 기준(정책서민금융 제외) 가계 예대금리차는 평균 1.456%p로 집계됐다. 은행별 공시 수치를 단순평균한 것으로, 전월보다 0.158%p 확대됐다.
가계 예대금리차는 지난 3월 1.512%p를 기록한 이후 축소·보합 흐름을 보이다가 8월 들어 다시 확대됐다.
예대금리차가 확대된 것은 대출금리가 오른 반면, 수신금리는 거의 움직이지 않았기 때문이다. 정책서민금융 제외 가계대출 금리는 7월 평균 연 4.454%에서 8월 4.608%로 0.154%p 상승했다. 같은 기간 저축성수신금리는 연 3.156%에서 3.152%로 0.004%p 낮아졌다.
대출과 수신의 금리차 확대는 은행 이자이익에 긍정적인 요인이다. 상반기 5대 은행 실적에서도 이자비용 감소가 이익 증가를 이끌었다. 은행계정 순이자이익은 총 21조2163억원으로 지난해 같은 기간보다 1조7815억원(9.2%) 증가했다. 순이자이익은 대출과 유가증권 등에서 받은 이자수익에서 예금과 차입금 등에 지급한 이자비용을 뺀 금액이다.
같은 기간 이자수익은 44조8161억원에서 44조4940억원으로 3221억원 줄었다. 반면 이자비용은 25조3812억원에서 23조2776억원으로 2조1036억원 감소했다. 들어오는 이자보다 지급하는 이자가 더 크게 줄면서 순이자이익이 늘어난 것이다.
이자수익 자산의 수익성을 보여주는 순이자마진(NIM)도 개선됐다. 5대 은행의 상반기 공시상 명목 NIM은 단순평균 1.642%로 전년 동기 1.582%보다 0.060%p 높아졌다.
다만 가계 예대금리차 확대가 이 같은 이익 증가세에 얼마나 힘을 보탤지는 불확실하다는게 업계의 중론이다. 가계대출 총량 관리 아래에서는 금리차가 벌어져도 은행들이 대출을 늘려 이자수익을 확대하는 데 한계가 있기 때문이다.
실제 9월 말 5대 은행의 가계대출 잔액은 780조8340억원으로 전월 말보다 1조2852억원 감소했다. 지난 3월 이후 6개월 만의 감소다.
향후 가계대출 부문의 이자이익은 금리차 확대가 대출 잔액 감소와 조달비용 상승 부담을 얼마나 상쇄하느냐에 달려 있는 셈이다. 금융권 관계자는 “금리차 개선 효과와 대출 규모 변화가 함께 작용하는 만큼 예대금리차만으로 이자이익 증가를 단정하기는 어렵다”고 설명했다.
[email protected]
예병정 기자
googletag.cmd.push(function() { googletag.display(‘div-gpt-ad-1780547063142-0’); });