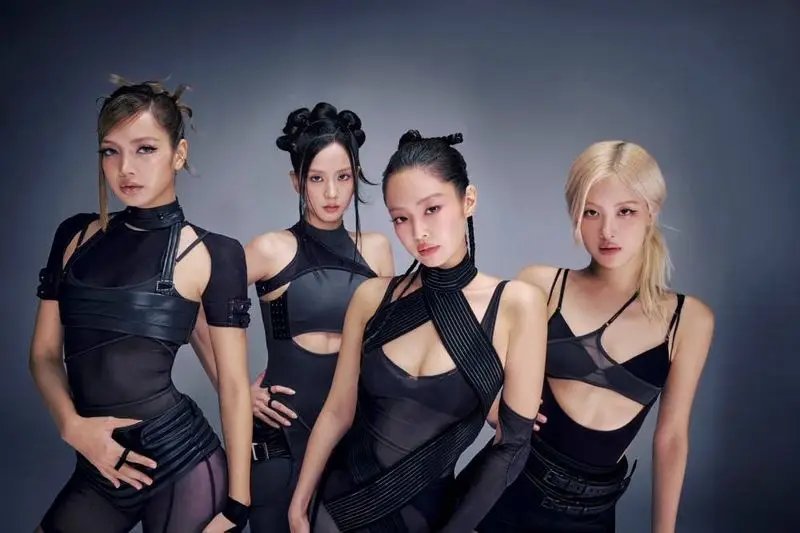
관련종목
와이지엔터테인먼트(122870)
다올투자증권 “무난한 실적에 더해 신인만 성공한다면”…투자의견 매수
블랙핑크. YG엔터테인먼트 제공
[파이낸셜뉴스] 와이지엔터테인먼트(YG)의 다음 주가 무대는 신인들이 꾸밀 전망이다. 기존 아티스트들이 실적을 받쳐주는 가운데 베이비몬스터의 성장과 내년 데뷔할 신인 그룹의 흥행이 기업가치를 끌어올릴 변수로 꼽혔다.
임도영 다올투자증권 연구원은 13일 베이비몬스터의 서구권 투어 일정 공개와 2027년 데뷔가 예상되는 신인 그룹의 초기 성과에 주목했다. 투자의견 ‘매수’와 적정주가 6만원은 유지했다.
당장 성적표는 시장 눈높이를 크게 벗어나지 않을 것으로 봤다. 임 연구원은 올해 3·4분기 매출액을 1517억원, 영업이익을 200억원으로 추정했다. 전년 동기 대비 매출은 12.3%, 영업이익은 35.8% 감소하지만, 전 분기보다는 각각 18.8%, 82.3% 늘어날 것으로 예상했다.
공연은 관객 수만으로 성적을 판단하기 어렵다는 분석이다. 임 연구원이 추산한 3·4분기 공연 관객은 트레저 26만명, 베이비몬스터 21만명, 빅뱅 35만명 등 총 82만명이다. 블랙핑크 월드투어가 시작됐던 지난해 같은 기간과 비슷한 규모다.
다만 공연 장소와 수익 인식 방식에 따라 매출의 모습은 달라진다. 임 연구원은 “베이비몬스터와 트레저의 경우 로열티로 인식하는 일본 공연 비중이 80~90%로 높아, 공연 매출은 전년 동기보다 감소하고 로열티 매출은 성장할 것”이라고 전망했다. 4·4분기에도 빅뱅 투어 24회 가운데 10회가 일본 공연이어서 이러한 흐름이 이어질 것으로 봤다.
YG의 신인 보이그룹은 내년 1·4분기, 걸그룹은 4·4분기 데뷔가 예상된다. 데뷔 초기 활동을 고려하면 2027년 실적 기여는 제한적일 수 있지만, 흥행에 성공할 경우 기업가치는 먼저 반응할 수 있다는 판단이다.
임 연구원은 “신규 지식재산권(IP) 추가 라인업이 흥행할 경우 밸류에이션은 선제적으로 긍정적인 영향을 받을 수 있다”라며 “신인들이 데뷔 후 베이비몬스터 초기 행보와 비슷하게 활동하고, 흥행에 따른 공연 개시와 규모 확대까지 이어진다면 2028년 이후 실적 추정치를 높일 근거가 생긴다”고 분석했다.
[email protected]
최두선 기자