거래소, 11월 명단 첫 공개 예정
PBR 추가로 낮출 가능성 우려에
유증·CB 통한 자금조달 제한 전망
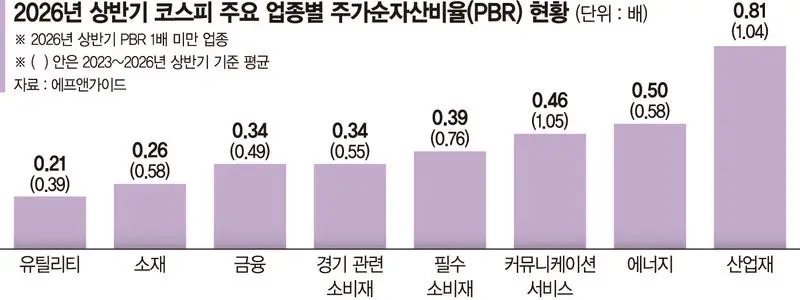
저평가 기업 명단 공개가 한 달여 앞으로 다가오면서 상장사의 자금 운용이 시험대에 올랐다. 배당을 늘리고 자사주를 사들이는 주주환원뿐 아니라 유상증자와 전환사채(CB) 발행으로 자금을 조달하는 방식까지 영향을 받을 수 있다는 분석이다.
27일 증권업계에 따르면 한국거래소는 오는 11월 2일 저PBR 기업 명단을 처음 공개할 예정이다. 주가순자산비율(PBR)은 기업의 시가총액을 순자산으로 나눈 지표다. 이번 제도는 업종 내에서 장기간 낮은 평가를 받아온 기업을 공개해 기업가치 개선을 유도하는 데 초점을 맞췄다.
지난 2024년 5월 시작된 기업가치 제고계획 공시는 자율 참여를 기반으로 해 코스닥 기업의 참여가 저조했다. 그러나 저PBR 기업 명단이 거래소와 증권사 주식거래 화면 등에 공개되면, 공시에 참여하지 않는 기업도 투자자에게 저평가 원인을 설명해야 할 부담이 커질 수 있다.
기업들의 첫 대응 시한은 공표일보다 빠르다. 오는 10월 22일까지 PBR 개선계획을 포함한 기업가치 제고계획을 공시하면 1년간 명단 공개를 면제받을 수 있다. 공표 대상은 시장·업종별로 최근 3년간 누적 PBR이 코스피 하위 25%, 코스닥 하위 10%에 해당하는 기업이다. 다만 6년간 누적 하위권에 머문 기업에는 공시를 통한 면제 특례가 적용되지 않는다.
증권업계 관계자는 “제도 시행 초기에는 밸류업 공시가 늘어날 가능성이 크다”라며 “이후 관건은 공시한 계획이 실제 자본 배분의 변화로 이어지는지다”라고 말했다. 그는 이어 “기업들이 시장 상황에 따라 움직이는 주가를 직접 통제하기 어려운 만큼, 자본 효율을 높이는 데 보다 집중할 것”이라고 전망했다.
시장 일각에서는 PBR을 추가로 낮출 가능성이 큰 유상증자와 전환사채(CB) 발행이 제한될 것이란 전망도 나온다. 저평가 개선계획을 공시한 기업은 신규 자금 조달이 기존 주주 가치와 수익성에 미치는 영향도 설명해야 하기 때문이다.
명단 공개를 피하기 위한 공시가 실질적인 기업가치 개선으로 이어지는지도 관건이다. 개선계획 공시로 1년간 명단 공개를 면제받더라도 계획 제출만으로 수익성이나 시장 평가가 달라지는 것은 아니다. 배당과 자사주 관련 계획의 이행 여부, 보유 자산의 이익 창출 기여도 등을 통해 제도의 효과를 점검해야 한다.
투자자와의 소통이 부족했던 중소형 기업은 대응 부담이 상대적으로 클 수 있다. 저평가 원인을 미리 분석하고 자금 운용 원칙을 제시하지 못하면 명단 공개 이후 시장의 우려를 해소하는 데 어려움을 겪을 수 있어서다.
나승두 SK증권 연구원은 “투자자와의 소통이 제한된 다수의 기업들의 경우 미리 준비하지 않으면, 저 PBR 기업 공표제도 시행 이후 직접적인 비용 증가로 이어질 가능성이 높다는 점을 유념해야 할 것”이라고 말했다.
[email protected]
최두선 기자